
Publicidad
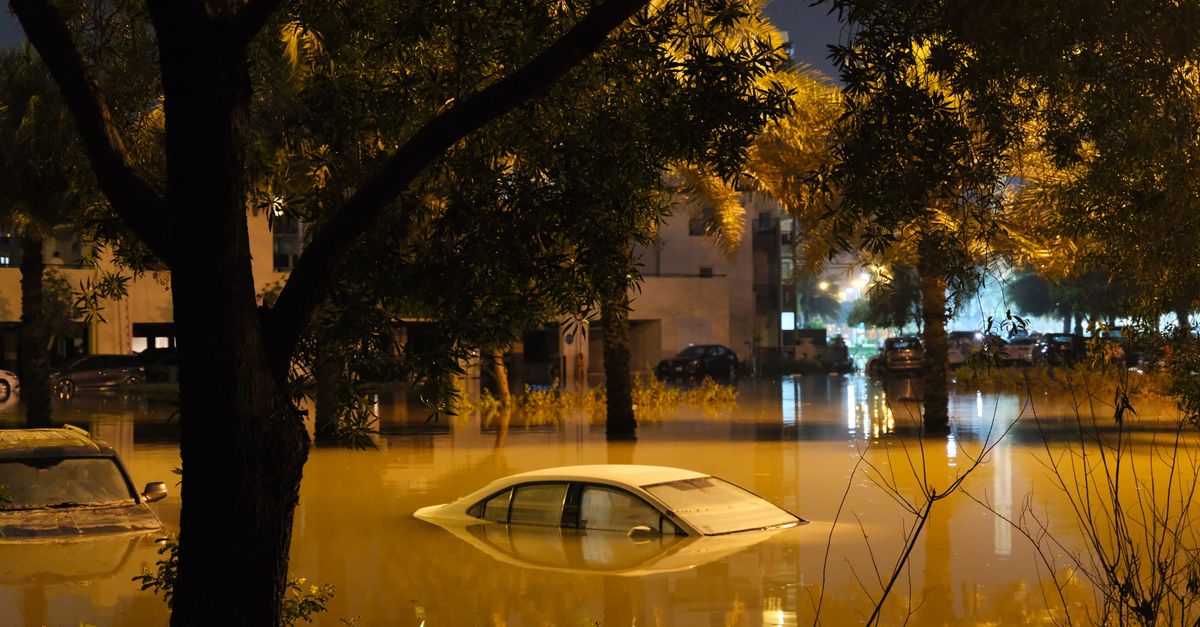
Llovió toda la noche y a la mañana el auto estaba con agua hasta los asientos, en la misma calle donde había dormido durante años sin problema. El dueño tenía seguro, pagaba puntualmente y tenía la cobertura que el vendedor había llamado «completa». La respuesta de la aseguradora llegó en dos líneas: los daños por fenómenos de la naturaleza no estaban cubiertos en ese plan. La cláusula existía desde el día de la firma. Nadie la había leído.
Las exclusiones son la lista de situaciones en las que la póliza, aunque la cobertura exista, no paga. No son un engaño: son la forma en que la aseguradora delimita el riesgo que acepta y el precio que cobra. El problema es que casi siempre se descubren después del siniestro, cuando ya no hay nada que hacer. Saber dónde están, qué tipos hay y cómo leerlas en una tarde es lo que separa a quien contrató un seguro de quien solo creyó que lo tenía.
Publicidad
Dónde se esconden dentro del contrato
Una póliza tiene, como mínimo, dos documentos. La carátula o condiciones particulares resume lo que contrataste: coberturas, límites, deducibles, valor del vehículo. Las condiciones generales son el texto largo donde están las definiciones y, cobertura por cobertura, lo que queda fuera. Las exclusiones viven en el segundo documento, y por eso tanta gente no las ve: la carátula se lee, las condiciones generales se guardan.
Dentro de las condiciones generales suele haber dos niveles. Hay exclusiones generales, que aplican a toda la póliza sin importar la cobertura: conducir ebrio, provocar el daño a propósito, usar el vehículo en una guerra o un motín. Y hay exclusiones específicas de cada cobertura: lo que daños propios no paga, lo que robo no paga, lo que asistencia no paga. Un caso puede estar cubierto por una sección y excluido por otra.
Algunas compañías agregan un tercer lugar: las cláusulas adicionales o anexos, que modifican las condiciones generales para un plan concreto. Un anexo puede quitar una exclusión, como en el caso de un plan que agrega inundación, o añadir una nueva. Si tu póliza tiene anexos, las exclusiones completas solo se entienden leyendo los tres documentos juntos.
Las que dependen de cómo conduces
El primer grupo de exclusiones mira al conductor en el momento del siniestro. Conducir bajo los efectos del alcohol o de otras sustancias está excluido en prácticamente todas las pólizas del mundo, y el umbral que se aplica suele ser el que fija la ley de tránsito de tu país. Conducir sin licencia, con la licencia vencida o con una licencia que no habilita ese tipo de vehículo también suele anular la cobertura, aunque el accidente no haya sido tu culpa.
Darse a la fuga después de un accidente es otra exclusión frecuente, y lo es por una razón práctica: la aseguradora necesita que el siniestro quede documentado en el lugar para poder evaluarlo y, si corresponde, reclamar a un tercero. Quien se va sin dejar constancia le quita a la compañía esa posibilidad y, en muchas pólizas, pierde el derecho a cobrar.
Las pólizas también suelen excluir los daños causados de forma deliberada o con negligencia grave, un concepto que cada contrato define a su manera. Conducir a una velocidad muy por encima del límite, cruzar un paso a nivel con la barrera baja o circular en sentido contrario pueden caer en esa categoría según la redacción, y conviene leer qué entiende tu aseguradora por negligencia grave.
Las que dependen de para qué usas el auto
Una póliza particular cubre un auto particular. Si el vehículo se usa para transportar pasajeros a cambio de dinero, repartir mercadería o cualquier actividad comercial que no se declaró, el siniestro ocurrido durante ese uso queda fuera. Es una de las exclusiones que más reclamos rechaza, porque el uso ocasional de una app de transporte o de reparto se ha vuelto común y muchos conductores no saben que su seguro no lo contempla.
Las competencias, las pruebas de velocidad y la conducción en circuitos están excluidas de forma casi universal, incluso cuando el evento es informal. Lo mismo ocurre con el remolque de otro vehículo si la póliza no lo prevé, y con la circulación por caminos que el contrato define como no aptos.
La zona geográfica es otra condición de uso. Muchas pólizas cubren solo dentro del territorio del país donde se contrató, y cruzar la frontera exige un anexo o un seguro aparte. Si viajas al exterior con tu auto, el seguro obligatorio y la cobertura voluntaria pueden tener reglas distintas, y la respuesta correcta está en tu contrato y en la normativa de los países que visitas.
Las que dependen del estado del vehículo
Un tercer grupo mira al auto. Las pólizas suelen excluir los daños que provienen del desgaste normal o de la falta de mantenimiento: un motor que se funde por no cambiar el aceite, una transmisión que falla por uso, una suspensión vencida. El seguro cubre accidentes, no el envejecimiento del vehículo, y el límite entre ambos se discute con frecuencia.
Los neumáticos lisos merecen una mención aparte. Si el auto patina con lluvia y el perito encuentra neumáticos por debajo del mínimo legal de tu país, la aseguradora puede argumentar que el vehículo no estaba en condiciones de circular y rechazar el reclamo. Lo mismo con luces que no funcionaban o frenos en mal estado, cuando puede demostrarse que contribuyeron al accidente.
Las modificaciones no declaradas también pesan. Un equipo de gas instalado sin informarlo, una suspensión rebajada, un motor potenciado: si la aseguradora no los conoce, no los cubre, y en algunos casos usa la modificación para rechazar el siniestro completo con el argumento de que el riesgo asegurado no era el real.
Lo que queda fuera por diseño del plan
Hay exclusiones que no castigan nada: simplemente marcan el borde de lo que el plan vende. El caso de la inundación del principio es el más claro. Muchos planes básicos e intermedios dejan fuera los fenómenos de la naturaleza, y solo los planes amplios, o un anexo específico, los incluyen. Granizo, inundación, caída de árboles por tormenta, erupciones y terremotos pueden estar excluidos aunque el resto de la cobertura sea generosa.
Los objetos que viajaban dentro del auto en el momento del robo o del accidente rara vez están cubiertos: la póliza asegura el vehículo, no la computadora que dejaste en el asiento. Los accesorios no declarados, el equipo de sonido instalado después, los aros especiales, tampoco. Y la pérdida de uso, es decir, el perjuicio de quedarte sin auto durante la reparación, solo se cubre si contrataste auto sustituto.
- Fenómenos de la naturaleza: suelen requerir plan amplio o anexo; verifica si tu zona los hace probables.
- Contenido del vehículo: casi nunca cubierto; lo que llevas dentro queda a tu cargo.
- Desgaste y fallas mecánicas: excluidos salvo que sean consecuencia directa de un accidente cubierto.
- Accesorios no declarados: solo cuentan si figuran en la póliza con su valor.
- Daño estético menor: algunos planes excluyen rayones y abolladuras sin deformación estructural.
Las que nacen de lo que no dijiste
El último grupo no está escrito como exclusión, pero funciona igual. La aseguradora fijó el precio y aceptó el riesgo a partir de lo que declaraste: quién conduce, dónde duerme el auto, para qué se usa, qué accesorios tiene. Si algo de eso era falso o cambió sin avisar, la compañía puede reducir la indemnización o rechazarla, según la gravedad de la diferencia y lo que permita la normativa de tu país.
El conductor no declarado es el caso más habitual. Un hijo recién licenciado que choca el auto del padre, cuando la póliza solo contempla al titular, puede encontrarse con un reclamo rechazado o con un deducible mucho mayor. La mudanza a otra zona, el cambio de trabajo que convierte el auto en herramienta, la venta del vehículo sin transferir la póliza: todo eso son cambios que, no informados, se convierten en exclusiones el día del siniestro.
La regla práctica es simple: cualquier dato que la aseguradora pidió al contratar es un dato que debe mantenerse actualizado. Informar un cambio puede subir la prima; no informarlo puede costar la cobertura entera.
Cómo leerlas en una tarde, antes de firmar
No hace falta leer las condiciones generales completas. Hace falta leer, para cada cobertura que contratas, la sección titulada exclusiones o riesgos no cubiertos. Son unas pocas páginas, y la lectura tiene un objetivo concreto: cruzar cada exclusión con tu situación real. Si vives en una zona de lluvias, busca inundación. Si usas el auto para trabajar, busca uso comercial. Si tu pareja lo conduce, busca conductor no declarado.
Cada vez que una exclusión te toque, tienes tres salidas: pedir un anexo que la elimine, cambiar a un plan que la incluya, o aceptarla a sabiendas y asumir ese riesgo tú. Las tres son válidas; la única mala es no saber que existía. Y si el agente te dice que algo «está cubierto» pero no lo encuentras por escrito, pide que te señale la cláusula: lo que no está en el contrato no existe.
Guarda la versión del contrato que firmaste. Las condiciones generales se actualizan con el tiempo, y en una disputa lo que vale es el texto vigente en tu póliza, no el que la compañía publique después.
Cuando la exclusión aparece después del siniestro
Si la aseguradora rechaza un reclamo invocando una exclusión, tienes derecho a que te indique por escrito qué cláusula aplica y por qué. Léela con cuidado: muchas veces la redacción es más estrecha de lo que la compañía sostiene, o el caso no encaja del todo en lo que la cláusula describe. Una exclusión por falta de mantenimiento, por ejemplo, exige que la falta de mantenimiento haya causado el daño, no solo que existiera.
Si no estás de acuerdo, el camino empieza con un reclamo formal ante la propia aseguradora y sigue, según tu país, ante el organismo que supervisa a las compañías de seguros o la autoridad de protección al consumidor. Esos organismos suelen tener procedimientos gratuitos y reciben con frecuencia disputas sobre exclusiones mal aplicadas. El dueño del auto inundado no tenía ese camino, porque la exclusión era clara y estaba escrita. La diferencia entre su caso y uno ganable se decide antes de firmar, no después de la tormenta.
