Publicidad
Es de noche, la ruta está vacía y el tablero acaba de encender una luz que el conductor nunca había visto. El motor pierde fuerza, el auto se detiene en el costado y el teléfono tiene una raya de señal. En la guantera hay una tarjeta con un número de asistencia que vino con el seguro y que jamás se usó. Cuando por fin contesta alguien, las preguntas no son las que el conductor esperaba: a cuántos kilómetros está de la ciudad más cercana, si la vía es pavimentada, cuántas veces usó el servicio este año.
La asistencia en carretera es la cobertura que más veces se activa en la vida de una póliza y una de las menos leídas antes de contratar. Casi todos los seguros la incluyen en alguna forma, pero lo que ese «alguna forma» significa cambia mucho entre compañías: distancia de remolque, cantidad de servicios, tiempos de espera, tipos de vía. Entender qué suele incluir, dónde están los límites y cuándo vale la pena contratar un servicio aparte evita que la noche en la ruta sea más larga de lo necesario.
Publicidad
Lo que la mayoría de los servicios incluye
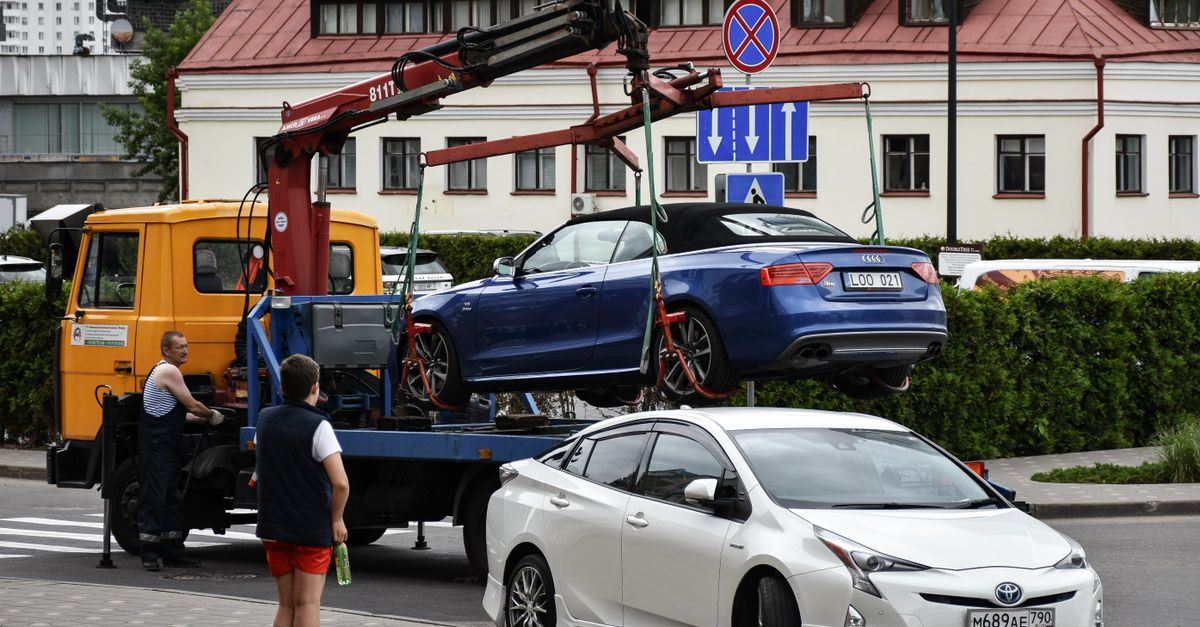
El núcleo de cualquier asistencia es el remolque: una grúa que lleva el vehículo, cuando no puede moverse, hasta un taller o hasta un lugar que tú indiques dentro de cierta distancia. Alrededor de ese servicio central se agrupan otros más pequeños, pensados para resolver en el lugar los problemas que no requieren taller.
El arranque de batería, con cables o con un equipo portátil, es de los más frecuentes. El cambio de neumático con tu propia rueda de repuesto, cuando la tienes y está en condiciones. El envío de combustible cuando el tanque quedó vacío, normalmente con el combustible a tu cargo y el traslado gratis. La cerrajería, para abrir el auto cuando las llaves quedaron adentro. Y, en muchos planes, la coordinación de un mecánico ligero que intenta una reparación menor en el lugar antes de recurrir a la grúa.
Algunos servicios suman prestaciones para las personas, no solo para el auto: traslado de los ocupantes hasta su destino o hasta su casa cuando el vehículo queda en el taller, alojamiento por una noche si la avería ocurre lejos, o un conductor profesional si el titular no puede seguir conduciendo por una lesión. Estas prestaciones son las que más varían, y las que más conviene leer.
Los límites que el folleto no muestra
El primer límite es la distancia. La grúa lleva el auto hasta cierto número de kilómetros, contados desde el punto de la avería, y más allá de esa distancia el excedente lo pagas tú, a un precio por kilómetro que conviene conocer de antemano. En los planes básicos esa distancia puede ser suficiente para una avería en la ciudad y muy corta para una en ruta.
El segundo es la cantidad de servicios por año de póliza. Muchos contratos limitan los remolques, los arranques de batería o el total de intervenciones a un número determinado, y a partir de ahí cada uno se paga. Un auto con una batería al final de su vida puede agotar los arranques en pocas semanas, y el conductor se entera cuando le dicen que el próximo tiene costo.
El tercero es el tipo de vía y de situación. Algunos servicios no atienden en caminos sin pavimentar, en zonas de difícil acceso o fuera de ciertas áreas geográficas. Otros no cubren el remolque de un vehículo accidentado, solo el averiado, y derivan el accidente a la cobertura de daños propios con su propio procedimiento. Y casi todos fijan un tiempo de espera estimado que, en la práctica, depende de la hora, el lugar y la demanda del día.
Lo que suele quedar fuera
Hay situaciones que la mayoría de las asistencias no cubre y que conviene conocer para no contar con ellas. Llevar el auto hasta tu casa o tu taller de confianza cuando la distancia supera el límite. Los peajes y los costos de acceso que la grúa deba pagar en el camino. Un segundo remolque desde el taller hasta otro lugar. El rescate de un vehículo volcado, atascado en barro o arena, o caído fuera de la vía, que exige equipamiento especial y suele facturarse aparte.
También queda fuera, con frecuencia, la carga que el auto transporta: si llevas mercadería, equipaje voluminoso o un remolque, la asistencia atiende el vehículo pero no se hace cargo de lo demás. Y los autos modificados, los de uso comercial no declarado o los que superan cierto peso pueden estar excluidos del servicio estándar.
Un caso que genera discusiones: la avería repetida. Si el auto falla, lo remolcan, lo reparas y vuelve a fallar por la misma causa poco después, algunos servicios no cubren el segundo traslado, con el argumento de que el problema era conocido. Leer esa cláusula evita una sorpresa en un momento ya de por sí frustrante.
De dónde puede venir la asistencia
La asistencia incluida en la póliza no es la única opción, y a veces no es la mejor. Cuando el auto es nuevo, el fabricante suele regalar asistencia mientras dura la garantía, a veces más generosa en distancia que la del seguro. Existen clubes de automovilistas y empresas especializadas que venden asistencia por una cuota anual, con planes de distintos alcances. Y algunas tarjetas de crédito incluyen asistencia vial entre sus beneficios, con límites propios.
Tener dos asistencias no es un problema: eliges a cuál llamar según la situación, y la que tenga mejor distancia o menos restricciones para ese caso. El problema es no saber cuál tienes. Antes de un viaje largo, vale la pena revisar qué servicios tienes disponibles, qué cubre cada uno y anotar los teléfonos en un lugar que no dependa de la batería del celular.
Lo que no conviene es pagar dos veces por lo mismo. Si el fabricante te da asistencia completa durante la garantía, un plan aparte en esos años es redundante; si la tarjeta ya incluye remolque de buena distancia, quizá puedas contratar la asistencia básica del seguro en lugar de la ampliada.
Cuándo tiene sentido contratar un servicio aparte
La asistencia que viene con la póliza suele estar dimensionada para el uso urbano típico: un remolque corto, un arranque de batería, un neumático. Si tu uso es distinto, puede quedar corta. Quien hace viajes largos con regularidad, por rutas con pocos talleres, necesita una distancia de remolque mucho mayor y, probablemente, prestaciones para las personas, como alojamiento o traslado. Quien conduce un auto viejo, con más probabilidad de averías, necesita más servicios al año.
Quien vive o trabaja en zonas rurales o de montaña necesita un servicio que atienda caminos sin pavimentar. Quien usa el auto para trabajar necesita rapidez y, si es posible, un vehículo de reemplazo. En todos esos casos, un plan de asistencia independiente, elegido por sus límites y no por su precio, suele cubrir mejor que la asistencia incluida, y la diferencia de costo es pequeña comparada con un solo remolque largo pagado de tu bolsillo.
Al comparar planes, las preguntas son siempre las mismas: hasta cuántos kilómetros remolcan, cuántos servicios al año, en qué tipos de vía, con qué tiempo de respuesta declarado, y qué pasa con las personas cuando el auto se queda.
Cómo usar la asistencia el día que la necesitas
Un servicio bien contratado puede funcionar mal si se usa mal. Hay hábitos simples que hacen la diferencia entre una espera corta y una noche entera.
- Ubicación precisa: antes de llamar, identifica el punto exacto con un kilómetro de ruta, un cruce o las coordenadas del teléfono; «en la ruta hacia el norte» no alcanza.
- Seguridad primero: luces de emergencia, triángulo, ocupantes fuera del auto y lejos de la calzada si estás en una vía rápida.
- Datos a mano: número de póliza, placa y una descripción clara de la falla: no arranca, se apagó andando, neumático pinchado, luz encendida.
- Número de servicio: pide y anota el número de la asistencia abierta y el tiempo estimado que te dan.
- No contrates por fuera sin avisar: si decides llamar a una grúa particular porque la espera es larga, consulta antes si la aseguradora reembolsa; muchas no lo hacen sin autorización previa.
Y cuando la grúa llega, antes de que el auto suba, fotografía su estado y acuerda con el operador el destino exacto. Un vehículo que termina en un taller que no elegiste, o que llega con un rayón nuevo, es un problema más fácil de resolver con esa foto.
Lo que se confunde con asistencia y no lo es
Dos coberturas suelen mezclarse con la asistencia en carretera y son distintas. El auto sustituto, que entrega un vehículo de reemplazo mientras el tuyo está en reparación, normalmente solo aplica tras un siniestro cubierto, no tras una avería mecánica, y por un número limitado de días. Y la asistencia al viajero, que cubre gastos médicos, traslados y alojamiento de las personas durante un viaje, protege a los ocupantes y no al auto.
Saber dónde termina una y empieza otra evita reclamar por el canal equivocado y descubrir, con el auto en la grúa, que la prestación que creías tener corresponde a una cobertura que no contrataste. Si viajas con frecuencia, revisar las tres juntas, asistencia en carretera, auto sustituto y asistencia al viajero, da una imagen completa de qué pasa contigo y con el auto cuando algo sale mal lejos de casa.
Elegir la asistencia según cómo usas el auto
El conductor de la ruta vacía terminó pagando el excedente de kilómetros de una grúa que llegó dos horas después, porque su asistencia estaba pensada para la ciudad y él estaba a mitad de camino entre dos. No fue una estafa ni una letra escondida; fue una cobertura que no coincidía con su vida.
La asistencia en carretera correcta es la que coincide con los lugares por donde conduces y con el auto que conduces. Para el uso urbano con un vehículo reciente, la incluida en la póliza suele bastar. Para los viajes largos, las zonas apartadas o los autos con muchos años, conviene mirar los límites con la misma atención que se le dedica al deducible, y, si hace falta, contratar un servicio aparte que no deje la próxima noche en la ruta en manos de la suerte.