Publicidad
Diez minutos de granizo en el estacionamiento del centro comercial y el techo del auto quedó como una cáscara de naranja: decenas de hundimientos pequeños, el capó marcado, el parabrisas con una grieta que cruza de lado a lado. El dueño sale con las bolsas de las compras, mira el vehículo y no sabe si esto es un reclamo o un gasto. Tiene seguro, sí, pero nunca pensó en el clima cuando lo contrató.
Los daños por granizo, inundación, tormentas y otros fenómenos de la naturaleza son un capítulo propio dentro del seguro de auto, con reglas que no siempre coinciden con las de un choque. A veces están cubiertos en el plan básico, a veces solo en el amplio, a veces mediante un anexo que hay que pedir. Y cada fenómeno tiene sus particularidades en el peritaje, en la reparación y en los motivos por los que una aseguradora puede negarse a pagar. Conocerlas antes de la próxima tormenta es más barato que descubrirlas después.
Publicidad
Dónde está el clima dentro de tu póliza
Las pólizas agrupan el granizo, las inundaciones, las tormentas, los vientos fuertes, los rayos y a veces los terremotos y erupciones bajo un mismo nombre, que suele ser «fenómenos de la naturaleza», «eventos climáticos» o «riesgos de la naturaleza». Esa cobertura puede estar incluida dentro de daños propios, aparecer como una cobertura independiente o quedar expresamente excluida salvo que se contrate un anexo.
La ubicación importa porque define el deducible y el límite. Si el clima entra dentro de daños propios, aplica el deducible general; si es una cobertura aparte, puede tener uno distinto, más bajo o más alto, y en ocasiones un tope por evento menor que el valor del auto. Buscar la palabra granizo o inundación en las condiciones generales toma pocos minutos y responde la pregunta más importante: si tu póliza cubre el clima o no.
Una regla práctica: en los planes que se venden como básicos o intermedios, lo habitual es que el clima quede fuera o limitado; en los amplios, dentro. Pero cada compañía arma sus planes a su manera, y el nombre comercial no es garantía. Lo que vale es la cláusula.
Granizo: el daño que parece menor y no lo es
El granizo rara vez deja el auto inutilizable, y por eso muchos dueños lo subestiman. Pero reparar decenas o cientos de hundimientos en el techo, el capó y el maletero es un trabajo largo y caro, que en los casos más severos implica reemplazar paneles enteros y repintar. En autos de valor medio o bajo, no es raro que la suma de reparaciones supere el umbral que la aseguradora fija para declarar pérdida total, aunque el vehículo arranque y ande sin problema.
Existe una técnica de reparación sin pintura, que empuja el metal desde adentro y conserva el acabado original, más barata y rápida que la convencional cuando los golpes son pequeños y la pintura no se rompió. Las aseguradoras suelen preferirla, y conviene preguntar si el taller que te asignan la domina, porque un trabajo mal hecho deja marcas visibles al sol.
El parabrisas y los vidrios merecen una mención aparte: a menudo están cubiertos por la cobertura de cristales, con su propio deducible más bajo, independientemente de cómo se tramite el resto del daño. Y después de una granizada grande, los talleres se saturan y los repuestos escasean; abrir el reclamo el mismo día pone tu auto antes en la fila.
Inundación: el agua y lo que la aseguradora considera evitable
El daño por inundación es el más caro de los climáticos y el que más disputas genera. El agua que entra en el habitáculo arruina tapizados, alfombras y electrónica; la que llega al motor puede destruirlo si se intenta arrancar. Un auto que estuvo con agua hasta los asientos tiene, con frecuencia, un destino de pérdida total, porque la corrosión y las fallas eléctricas aparecen durante meses.
La cobertura de inundación suele distinguir dos situaciones: el auto estacionado que fue alcanzado por el agua y el auto en movimiento cuyo conductor decidió cruzar una calle inundada. La primera se considera un evento fortuito y se cubre cuando la póliza incluye el riesgo. La segunda puede caer bajo la exclusión por negligencia, porque el daño fue consecuencia de una decisión del conductor, y hay aseguradoras que la rechazan o la reducen.
La lección práctica es doble. Nunca cruces agua cuya profundidad no conoces, por el auto y por tu seguridad. Y si tu vehículo quedó inundado estando estacionado, no intentes arrancarlo ni secarlo por tu cuenta antes de que la aseguradora lo vea: arrancar un motor con agua adentro puede convertir un daño reparable en uno total, y la compañía puede atribuirte esa parte del daño.
Tormentas: el árbol, el cartel y el rayo
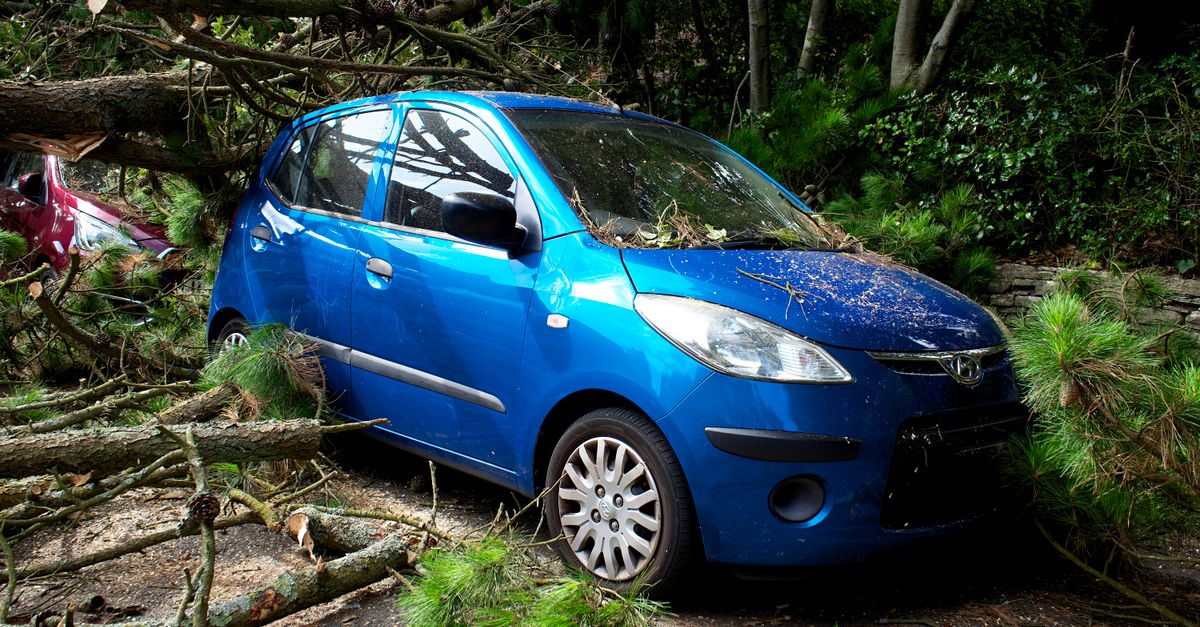
Los daños por tormenta llegan de muchas formas: una rama que cae sobre el techo, un cartel arrancado por el viento, un objeto que vuela desde una obra, un rayo que daña la electrónica, la caída de un poste. La cobertura de fenómenos de la naturaleza suele abarcarlos, pero aquí aparece una pregunta distinta: si alguien, además del clima, es responsable.
Si el árbol que cayó estaba en la vía pública, el daño puede ser reclamable a la autoridad local responsable de su mantenimiento, según las reglas de tu país. Si el cartel pertenecía a un comercio y no estaba bien sujeto, al comercio. Si la rama vino de un vecino que había ignorado avisos sobre el estado del árbol, al vecino. La aseguradora puede pagar primero y luego reclamar a ese tercero, o puede pedirte que lo intentes tú si tu póliza no cubre el evento.
Documentar el origen del daño es, en estos casos, tan importante como documentar el daño mismo. Fotos del árbol caído y de su raíz, del cartel y del local, del poste y de la compañía de servicios; testigos que vieron el momento; cualquier aviso previo sobre el riesgo. Sin eso, la responsabilidad del tercero es difícil de probar.
Lo que la aseguradora verifica en un siniestro climático
Los reclamos por clima tienen una particularidad: la aseguradora puede comprobar si el fenómeno realmente ocurrió. Cruza la fecha y el lugar que declaras con los registros meteorológicos y, en eventos grandes, con la cantidad de reclamos que recibió de la misma zona el mismo día. Un reclamo por granizo en un día sin granizo registrado en esa área es un reclamo que no prospera.
También verifica que el daño sea compatible con el fenómeno. Los hundimientos de granizo tienen un patrón reconocible, distinto de un golpe con un martillo; el agua deja marcas de nivel y sedimento que un perito identifica. Y revisa si el daño es nuevo: un auto con granizo antiguo que se presenta como reciente es un fraude, y las compañías lo detectan por la oxidación y la suciedad acumulada en los hundimientos.
Por eso, la mejor estrategia es la más simple: reclamar el mismo día, con fotos que muestren el contexto, el granizo en el suelo, el agua en la calle, el árbol caído, y con el auto tal como quedó. Cuanto más coincida tu relato con lo que la aseguradora puede verificar, más rápido avanza el expediente.
Cómo reclamar después de la tormenta
El procedimiento es parecido al de cualquier siniestro, con algunos cuidados propios del clima.
- Fotos con contexto: el auto dañado y, alrededor, la evidencia del fenómeno: granizo acumulado, nivel del agua, ramas, otros autos afectados.
- No reparar ni limpiar: dejar el vehículo como quedó hasta que la aseguradora lo inspeccione o autorice moverlo.
- No arrancar un auto inundado: pedir grúa a la asistencia y que lo lleven a un taller con el motor apagado.
- Aviso inmediato: después de un evento masivo, los peritos y los talleres se saturan; el orden de llegada cuenta.
- Registro del evento: guardar noticias, alertas meteorológicas o cualquier registro público del día, por si la compañía pide confirmar la fecha.
Si el daño es grande y sospechas pérdida total, pregunta desde el primer contacto cómo calcula la aseguradora el valor del vehículo y qué deducible aplica a esta cobertura; en algunos contratos el deducible de fenómenos de la naturaleza es distinto del de daños propios, y conviene saberlo antes de aceptar un presupuesto.
Prevenir y lo que la póliza puede exigir
Algunas aseguradoras condicionan la cobertura de clima a ciertos cuidados: estacionar bajo techo cuando sea posible, no circular con alerta meteorológica vigente, no dejar el auto en zonas inundables conocidas. Si tu contrato tiene esas condiciones, incumplirlas puede costar el reclamo. Si no las tiene, siguen siendo buenas ideas.
Las alertas meteorológicas de tu zona son una herramienta gratuita y subestimada. Mover el auto a un estacionamiento cubierto antes de una granizada anunciada, o sacarlo de una calle baja antes de una tormenta fuerte, evita el daño completo, y ningún reclamo es mejor que no tener que hacerlo. Las fundas anti granizo, de venta general, protegen razonablemente contra piedras pequeñas y medianas si se colocan a tiempo.
Si vives en una zona de granizo recurrente, de inundaciones estacionales o de tormentas fuertes, la cobertura de fenómenos de la naturaleza deja de ser un extra y se convierte en una de las coberturas centrales de tu póliza. En ese caso vale la pena pagar por una versión sin tope bajo y con deducible razonable, y no conformarse con la que venga incluida por defecto.
Antes de la próxima temporada
El dueño del auto con techo de cáscara de naranja tuvo suerte: su póliza amplia incluía granizo, el reclamo prosperó y la reparación sin pintura dejó el vehículo casi como estaba. Otro dueño, con el mismo auto y un plan intermedio, pagó la reparación entera de su bolsillo y descubrió, tarde, que el clima no estaba en su contrato.
La diferencia entre los dos no fue la tormenta sino una cláusula leída o no leída meses antes. Antes de cada temporada de lluvias, de granizo o de vientos, releer qué dice tu póliza sobre fenómenos de la naturaleza, qué deducible aplica y qué condiciones exige es la mejor preparación posible. El clima no avisa con mucha anticipación; la póliza, en cambio, está disponible todo el año.